写在前面
原文写于 2025-08-19,旧文重发。
正文
在《保持耐心,尊重常识》一文中我曾经写到这样一句话:“让我们无法“耐心”的难点在于现实世界充满了太多不确定性,让耐心的回报显得扑朔迷离”。无法“耐心”是一个现象,而“不确定性”是导致这个现象的原因(之一),写下这篇文章,主要是想再把上一篇文章没有讨论到的进一步讨论,并且提出一些可行的改善方式。
回到延迟满足上,我认可有一部分人的确非常短视,就是无法延迟满足(生理性的),但是大部分人成年人是具有延迟满足能力的,因为“满足”二字意味着能得到利益,延迟满足意味着付出一些时间,获得一些利益,只要利益够大,当事人判断自己愿意付出这些时间,那他会自然而然延迟满足,而无需用“意志力”去逼迫自己延迟,因为这实际上只是一个价值交换问题。
现实的难点在哪里?
在此时此刻看向未来,有太多种可能性,每种可能性对应的概率不同结果不同,不确定性太强,无法做出有效决策,如下图:
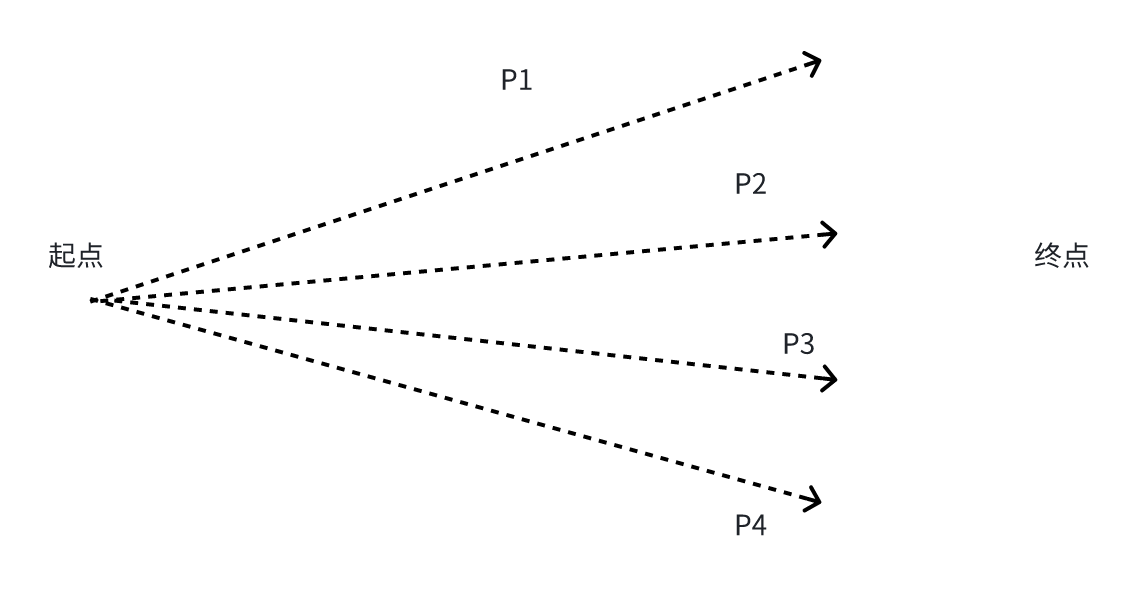
理论来看,路径越长(时间周期越长),不确定性越大,个体似乎越难以有效决策。
引用一个模型刻画个体做出决策的过程——最小自由能原理。
自由能原理及其推论积极推理构成了一种生物启发理论,该理论假设个体行为保持世界的一组受限制的首选状态,即: 他们将自由能量最小化。根据这一原则,个体学习世界的生成模型,并计划未来的行动,以使得个体保持在满足其偏好的稳态状态。个体的目标是将自己限制在其首选的状态/感知范围内,同时最小化其内部模型的模糊性。最大化认知值和/或参数信息增益,即在环境中寻找信息状态将最大限度地减少未来模型的不确定性。
公式(1)即策略 π 的目标函数,个体根据已有信息做出策略 π ,旨在最小化模糊性、风险,同时最大化参数信息增益。
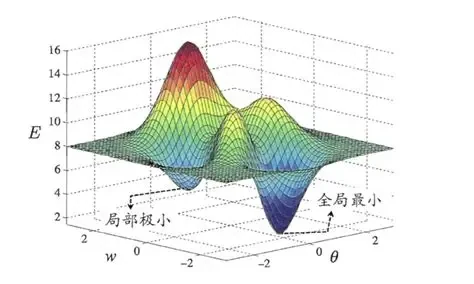
问题在于,最大化增益和最小化风险往往是互相矛盾的,就像经典的全局最优化问题一样:
- 局部极小值往往不止一个,所以单个局部极小值往往不是全局最小值。
- 要搜索全局最小值,需要不断调整初值和步长。
- 但如果知道函数的一些性质,就可以构造对应策略,使收敛算法性能更好。
如果将我们的投资决策,乃至人生的各种决策都纳入此框架内,有以下insight:
- 最优决策十分困难:想要做到最优决策是非常困难的,一个更合理的思路是在当前的情况下,寻找局部最优化——做出较优决策即可。
- 不能减少信息熵的动作毫无意义:做动作需要付出代价(时间/精力/金钱/情感……),如果付出了代价,又无法减少信息熵(即减少不确定性),那么离“最小化自由能”就愈发遥远。
- 内部视角是优化自己的策略函数:向内求自我,可以优化我们的策略函数,让我们能够更好地过滤和处理信息,大多数时候,人类处于“信息过载”状态(或者说是过滤失败),无法理性看待事物发展的客观规律,理性接受结果,尽管有了做出较优决策的内部条件,但无法利用这些条件。
- 外部视角可以减少信息熵:在一定程度的自我探寻后,将精力更多地放在对客观事物、客观规律的观察体会上,看到事物本质可以极大减少不确定性,从而有利于我们做出较优决策。
- 在投资中辩证看待仓位管理策略:理论上,一个纯粹量化的仓位管理策略不提供任何信息,从而不会提供任何超额收益(无论是网格、金字塔还是什么杂七杂八的)。但实践中,基于某些insight给出的策略是合意的,比如我们处理信息后,有较大把握认为某某标的处于低估状态,此时买入是能获得超额收益的,只是无法判断估值回归的时间。
黄峥在读罗素:幸福与对自由的贪婪一文中写道:
- A) 要有勇气去面对常识,用常识做理性的判断,用理性的意念指引自己的行动。
- B) 要把对成就一个无限完美的自己的兴趣,转移为对外部客观事物的兴趣。
- C) 对不可改变,不可能征服的事要会放弃。
实际上这几句话,都指向减少信息熵,控制风险和搜索成本,个体才得以做出更优策略:
- 相信常识,相信理性;
- 研究客观事物,而非过于专注“向内求”;
- 搜索成本太大,学会放弃。
回到投资上,短期的股价涨跌往往只能通过“消息”、“看线”等方面去判断,信息量太少,不确定性太大,对应的往往是可能性非常分散的情况,所以个体的理性决策就是及时止盈(or止损),很多人说的“落袋为安”,“赚钱了什么时候卖都是对的”等等理由,实质上都指向了“追求确定性”这个本质。人类对于“确定性”的追求是如此孜孜不倦,以至于研究出各种仓位管理方法,各种技术分析的技巧,实在数不胜数。但大部人并不明白,在投资中,把握长期确定性(价值)的难度要远小于追求短期确定性(价格)。大佬们常提“理性想长远”,“安全边际”等等道理(看似大家都懂,实际上懂的没几个),实际上都是在提醒我们要减少决策中的不确定性,而“不借钱”“不加杠杆”这些呢,则是避免死在半路上😀(从A到B的路途往往非常波折,当然这是其他话题了)。