写在前面
本文写于 2026-09-16.
由于内部团队需要,我在今年 5 月份的时候对 Plaud 做了一些简单的研究,这次翻出来修订,算是旧文重发,时隔接近 4 个月,感慨时间过去太快。
随着 LLM 的进步,以及 Agent 框架的逐渐成熟,从今年开始,各路 “AI + 硬件“ 公司如雨后春笋般冒出来,极客和产品经理们试图把大模型技术硬件产品化,革了“老硬件”的命。一场轰轰烈烈的运动下来,阵仗挺大,但大多数公司直到现在也没有跑出比较好的结果——我们也是,或许大家都前路未卜,但创新本就是艰难而不确定的事业。
说回来,Plaud 这个公司是为数不多的,在中国深圳做 “AI + 硬件“ 出海非常厉害的公司(如果大家同意 Plaud 属于 “AI+硬件” 公司的话),Plaud 在2026年年中,其软件订阅业务的 ARR 就已经升至1亿美元,设备出货量突破200万台,覆盖170多个国家。但其实 Plaud 也不是一帆风顺,也曾经做过扑街的产品,所以我复盘 Plaud ,看看对我们的创业和产品思路有什么启发。
这篇文章主要拆解 Plaud 作为创业样本的出海路径和商业模式,对 Plaud 的软硬件产品定义简单提几句,暂时一笔带过,最后我也给出自己的一些判断和观点,写在这里,供之后回顾吧。
一、先有硬件,但始于 AI
Plaud 其实是一个先有硬件,后有 AI 的公司,所以一开始它们也不是一个完全 “AI native” 的团队(当然现在 Plaud 越来越“软件化”了),AI 最开始只是作为一个技术,为 Plaud 的硬件赋能——在已有的硬件设备上找到一个应用场景,解决用户痛点。这也是为什么 Plaud 比现在大多数 “AI native” 团队跑得好的原因——他们已经验证了用户需求,只需要把技术拿过来做组合,解决一个已知的问题,而不是从技术供给出发再去“创造需求”。
2021年,创始人许高作为金融从业者,注意到了会议纪要、实时转写的需求,他和有工厂和硬件背景的联合创始人刘晔一起在深圳组建了硬件团队。并在 2022 年 8 月 23 日 发布了 Plaud 的前身 —— iZYREC,这款小型的录音硬件最初在众筹平台 Kickstarter 上发售,声量还不错,售出大约 2400 台、众筹金额接近 21w 美元。
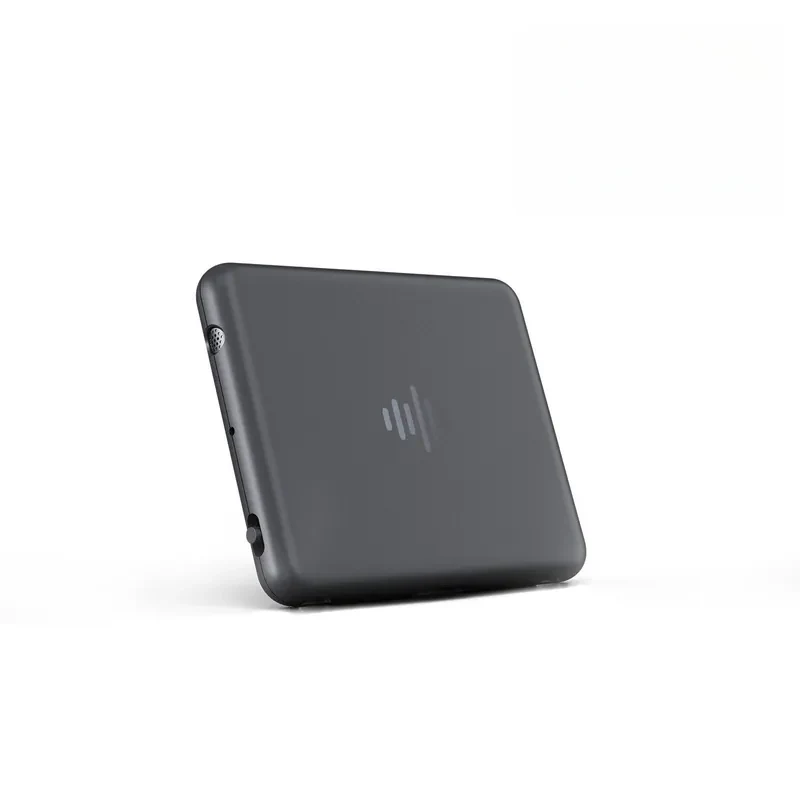 图:iZYREC,一个独立的随身录音设备
从规模看,iZYREC 其实不算没人买的 demo 产品,尽管相比于 Plaud Note ,它的规模小很多,但它对 Plaud 的发展仍非常有意义——它验证了用户对“低摩擦录音“的需求,也在渠道和硬件技术上为后续发布 Note 打下了基础。
2022 年 11 月,OpenAI 发布 ChatGPT。随即,在 2023 年 3 月,OpenAI 开放 ChatGPT API 接口,gpt-3.5-turbo 定价只有 $0.002 / 1K tokens,且已经可以承担摘要、整理这种轻量任务。
彼时彼刻,LLM 的能力和成本已经跨过了 Plaud 需要的技术产品化阈值,于是在 2023 年 6 月,Plaud Note 上线 Kickstarter。Plaud 把产品的核心定义从“把声音录下来”,变成了 “把对话整理成可直接使用的信息”——这是产品范式的转变。PLAUD NOTE 当时甚至直接以 “ChatGPT Empowered AI Voice Recorder” 作为 Kickstarter 标题。
Plaud Note 成为当年的爆品,在 Kickstarter 预售超过 100 万美元。
二、LLM 吞噬硬件
那么 AI 到底意味着什么呢?在这里我们简单拆一下市面上的录音纪要产品链路,看看 AI 如何定义原有的硬件产品。
我们先看老的录音笔是怎么搞的:
对话 → 录音文件 → 转文字 → 用户回听 + 整理
最原始的录音笔是把东西录下来保存着,等到要翻出来获取信息的时候,用户再听一遍,用自己的耳朵获取音频信息,有的先进一些的,自带 ASR,可以把文件转成逐字稿,但质量一般都不太好。
而 LLM 出现之后呢,链路就变成了:
对话 → 录音 → 转写 → 摘要 → 行动项 / 模板 / Ask → 工作材料
同样一段声音,有了 AI 之后,产品可以创造更多价值,这里我想提出一个判断:
对于硬件来说,AI 往往不会降低 capture 成本,但它显著提高 captured data 的价值。
如果我们基于这个判断外推,对于录音纪要这类产品来说,还有一层隐蔽的价值转移 —— 硬件不再是瓶颈,软件体验才是主战场。
在 AI 出现之前,录音质量是评价一个录音硬件的核心标准,因为最终要靠人耳去回听、人眼去逐字校对 transcript,录音质量差一点对用户体验来说是毁灭性的。
但 AI 出现之后情况变了:AI 取消了"人类可舒适回听"的要求,AI 可以很快地对散乱的 transcript 做结构化处理,用户不再需要用耳朵回听。事实上,Whisper 论文里的抗噪测试和 2024 年的人机对比研究都显示,在不利听音条件下,Whisper large 的表现已经接近或超过人类听写。
所以主要矛盾从"录得清不清晰"移到了"关键声学特征是否可被算法识别",也就是说——录音不必像播客一样干净。
录音质量从产品核心卖点退到了 ASR 算法的及格线上,录音纪要产品的竞争焦点转移到了算法端的结构化处理。那么这个赛道在之后的竞争中,考验更多的是各大厂商的“软件能力”,至于硬件嘛,找个代工厂都能做了 —— LLM 吞噬硬件。
三、重新定义录音笔
但硬件真的就此无足轻重了吗?在继续写 Plaud 之前,我们先讨论一个核心问题,人类为什么需要硬件?
我的答案是:因为人生活在物理世界里,而软件存在于数字世界,硬件是两者之间的接口。反过来想,计算发生在数字世界,而人的感知、行动和生活发生在物理世界,所以才诞生了硬件这种接口。所以一旦人类的大脑可以运行程序、直接接收和输出数字信息,那么绝大多数消费电子硬件都再也没有存在的必要。
使用一个产品,是有成本的,软件产品的成本大致是:金钱 + 认知/操作成本;硬件在这之外还要多出几个维度:佩戴成本、维护成本、操作成本、社交成本等额外成本。
所以 Plaud 解决的是一个不等式:
Captured data 的价值 − 金钱成本 ≫ 佩戴 + 携带 + 操作 + 维护 + 社交成本
Plaud 利用 AI 提高了 data 价值,同时还改变产品形态,用工业设计减少硬件佩戴的摩擦成本。Plaud Note 被设计成贴合手机的极薄卡片式形态,下面这张 Plaud Note 宣传图用手机做厚度对比,它传递的产品心智是:一个可以随手机携带、贴近手机使用的记录入口。
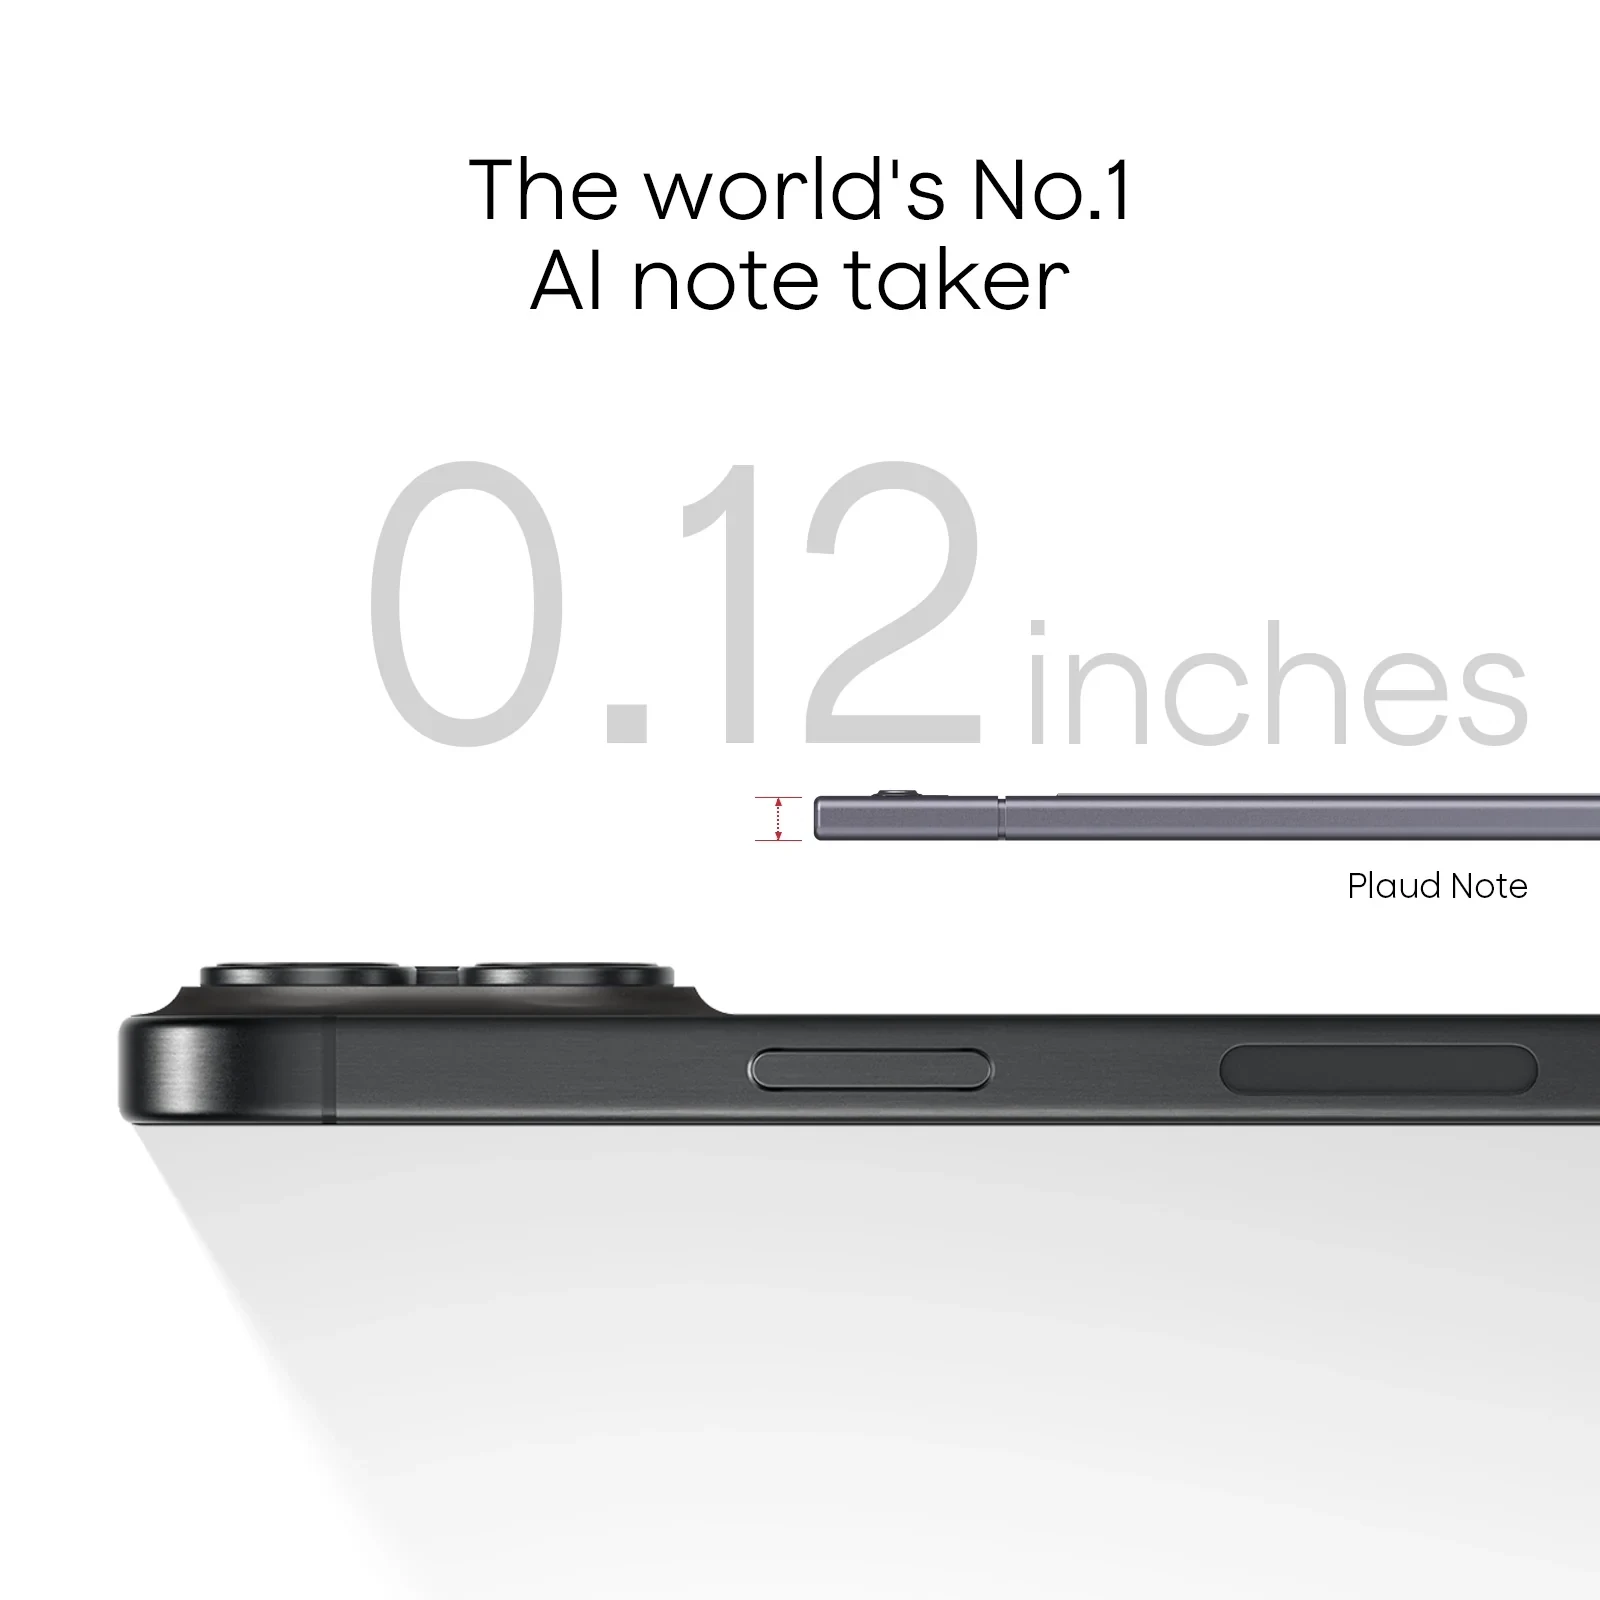 图:Plaud Note 用手机作厚度对比,强调极薄卡片式形态,靠近手机。
Plaud 借用了用户本来就会随身携带的东西——手机。贴在手机背面,新增了硬件,但不新增携带成本。
总结一下二者的差异:
| iZYREC | Plaud Note | |
|---|---|---|
| 核心心智 | 小型录音器 | AI note taker |
| 第一任务 | 随身录音 | 重要电话 + 会议,不要漏 |
| 后处理 | 文件同步/管理 | transcript + summary + Ask |
| 携带 | 独立设备 | 借手机携带 |
| 用户买单对象 | 更好的录音器 | 少记笔记、少整理信息 |
我们再简单对比一下 iZYREC 和 Plaud Note 的功能和参数:
| 参数 | iZYREC | Plaud Note | 备注 |
|---|---|---|---|
| 发布时间 | 2022 | 2023 | 迭代间隔很短 |
| 尺寸 | 约 50.8 × 43.2 × 6.35 mm | 85.6 × 54.1 × 2.99 mm | Note 更大,但薄了一半以上 |
| 重量 | 18g | 30g | Note 更重 |
| 电池 | 450mAh | 400mAh | 没升级,反而略小 |
| 连续录音 | 30h | 30h | 基本完全一样 |
| 待机 | 75 天 | 60 天 | iZYREC 更强 |
| 存储 | 32/64GB | 64GB | 同一级别 |
| 麦克风 | 双 Knowles MEMS | 2 MEMS + 1 VPU | Note 多了专门的振动拾音单元 |
| 无线 | Bluetooth + Wi-Fi | BLE 5.2 + Wi-Fi | 有迭代,不构成质变 |
| 标称录音距离 | 10m | 3m | iZYREC 更大 |
| 主要形态 | 小方块 + 磁吸背夹 | 3mm 卡片 + 手机磁吸 | 这是重点 |
| 电话录音 | 非核心 | VPU + 手机背贴专门设计 | 关键场景能力 |
所以硬件参数重要吗——在这张表里似乎不重要,但从 Xiaomi 这些品牌看,参数又常常是竞争的主战场。两者并不矛盾,参数竞争往往发生在产品体验已经同质化之后,当所有产品解决的是同一个问题、采用同一种交互方式,参数就成为最容易量化的差异(不然用户看啥,品牌商宣传啥)。
事实上,value = f(result,friction,cost),真正优秀的产品创新,通过改变用户任务或产品形态,让用户换一套评价标准。
四、对场景的无尽探索
Plaud Note 之后,PLAUD 又出了另一款产品 Plaud NotePin.
我想推出 Note Pin 这个产品的想法是自然而然的,因为 Plaud Note 已经证明:手机背贴设备抓电话和会议音频,AI 做后处理变成工作材料是有用户需求的。
那么当用户不想把掏出来手机放桌上、不想打开电脑的时候,这个录音采集设备应该放在哪里?
于是 NotePin 把设备采集位置从手机移到身体上——官方提供挂绳、衣夹、磁吸、手腕四种佩戴方式,仅重 0.59 oz。
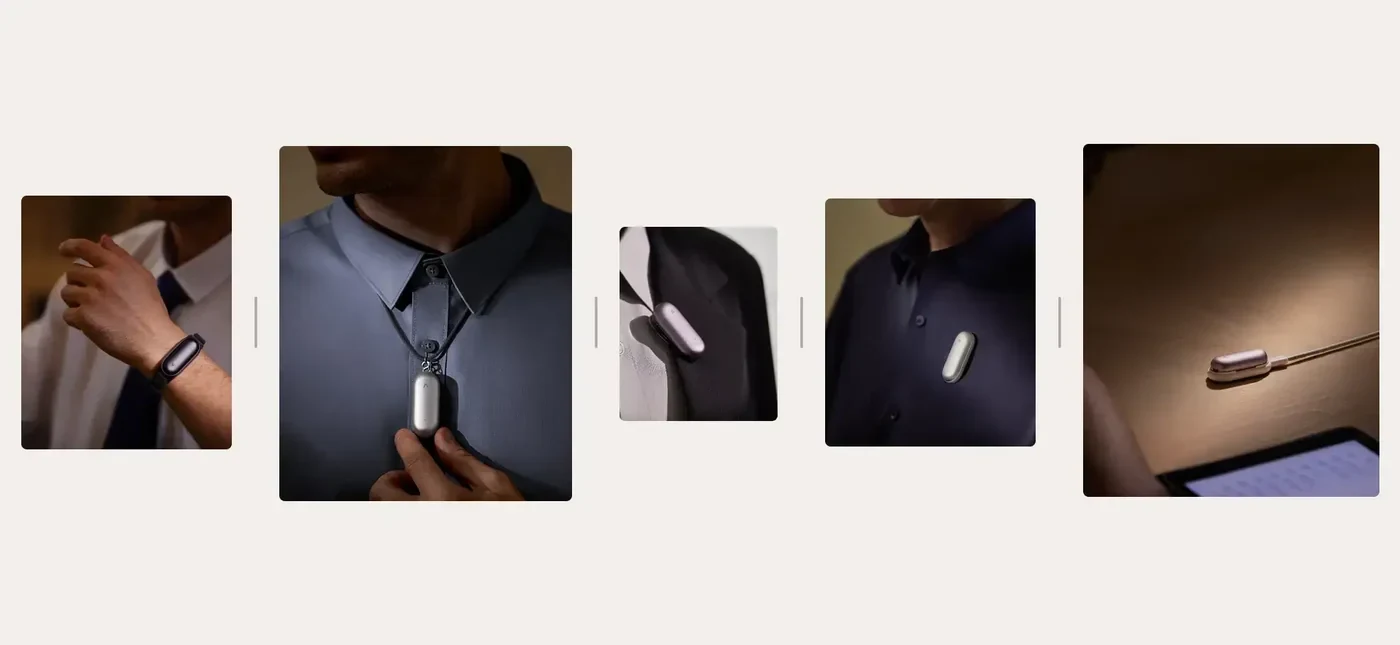 图:NotePin / NotePin S 的佩戴方式。手腕、挂绳、衣夹、磁吸 pin、桌面放置,真正想解决的是“人在移动和面对面交流时怎么无感记录”。
但它同时也增加了身体负担:用户必须愿意长期戴一个东西。
其实可穿戴的问题从来不是"能不能做小",而是用户在可穿戴形态上得到的额外(相比于手机)价值,是否足以补偿长期佩戴的成本?从 Amazon 上对 NotePin 的评论采样看,这个等式对相当一部分人来说还没跑正。
Amazon US 上 NotePin non-S Lunar Silver listing 显示 4.2 / 5 分、1,231 个 global ratings,星级分布为 5 星 72%、4 星 9%、3 星 6%、2 星 2%、1 星 11%。
我们对评论的主题分布抽样做了正负向统计,结果如下:
| 评价主题 | 评论结构 | 备注 |
|---|---|---|
| Quality | 99 正 / 15 负 | 用户认可小硬件本身,认为是 impressive piece of technology,但样本偏差效应明显 |
| Notes | 26 正 / 3 负 | 会议笔记、事项记录仍是主力使用场景 |
| Accuracy | 24 正 / 2 负 | 转写准确率仍然高,且可感知 |
| Summary | 20 正 / 5 负 | 摘要有用,但负面比例高于 Plaud Note |
| Versatility | 22 正 / 3 负 | 多佩戴方式和多场景记录是强项 |
| Reliability | 60 正 / 32 负 | 稳定性弱于 Note(147 正 / 50 负) |
| Usability | 33 正 / 16 负 | 可用性明显弱于 Note(127 正 / 18 负) |
| Value for money | 12 正 / 17 负 | 价格/订阅争议大 |
总结起来看,NotePin 的价值场景明显比 Plaud Note 更窄——高频面对面、移动中、需要 hands-free capture 的人可能会觉得它有用,但如果用户主要是电话、固定会议、线上会议,它就很容易被手机软件或者Plaud Note替代掉。
同时由于 NotePin 的形态问题,它很容易滑向“记录生活/记录灵感”的场景,这时候 ROI 就没那么清晰了。这种需求也不是没有价值,但的确是一个小众需求,因为价值发生得不稳定、不可预测。
个人认为 personal memory 仍是 “nice to have” 属性,除非它触发非常强的情感价值(真的很难),否则用户往往不会愿意承担很高的“硬件 + 订阅 + 佩戴“成本,用户群天然就小,TAM 有限,这生意不好做。
五、Plaud是好生意吗?
在这一节,我们对 Plaud 的商业模型做一个简单的拆解,我们假设目前的混合年化收入约 $250M(Sacra 估算,2025-09),其中官方确认的软件 ARR 为 $100M(2026-06),同时有 2M+ professionals across 170+ countries,也就是说现在官方统计的用户数量大约是 200w 这个量级。
整理一下数据:
对 $100M 软件 ARR 按付费人数反推(官方 Pro $99.99/年、Unlimited $239.99/年):我们对 ARPPU $ 99.99–$ 150 这个区间测算,对应约 67 万–100 万付费订阅,对 2M+ 累计注册用户大致是有约 34% ~ 50% 的用户选择付费订阅。
注:这里有两个口径要说明:一是 2M+ 是累计用户口径(含已购但可能已流失的用户),实际当期付费率只会更高;二是反推时未单列 Team / Business 等更高客单的订阅,若计入,实际付费人数会少于 67 万。两个方向相互抵消一部分。
这个转化率还是非常硬的,硬件是一个非常高质量的筛选漏斗——愿意付费买硬件的人,往往也愿意为订阅付费。
我们做一个简单的利润表分析:
| 简化利润表 | 假设 | 金额 | 占收入 |
|---|---|---|---|
| 硬件收入 | $250M − $100M ARR | ≈$150M | 60% |
| 软件订阅收入 | 官方披露 ARR | $100M | 40% |
| 总收入 | Sacra 混合年化口径 | $250M | 100% |
| 硬件毛利 | 毛利率 25%(Sacra 估算) | $37.5M | 15% |
| 软件毛利 | 毛利率 70-75% | $70-75M | 28-30% |
| 毛利合计 | ≈$108M-$112M | ≈43-45% | |
| 销售 / 市场 / 渠道 | 14% | -$35M | -14% |
| 研发 / 产品 / AI 工程 | 10% | -$25M | -10% |
| G&A / 客服 / 合规 | 6% | -$15M | -6% |
| 经营利润 | ≈$32.5M-$37.5M | ≈13%-15% |
注:$250M 是 Sacra 在 2025-09 的混合年化估算,$100M ARR 是官方 2026-06 披露,两者相差约 9 个月。
其实这个结构很类似 Apple:收入大头是硬件、但毛利大头来自软件。
如果我们对订阅的毛利率做敏感性测试会发现,订阅毛利率每掉 10% ,经营利润率会下降 4%,所以 Plaud 本质上确实是一个软件公司,其商业模型对订阅的量价表现非常敏感。
但它是高质量软件生意吗?
Plaud 有一个结构性矛盾:用户录得越多,产品价值越高、留存可能越高,但 ASR + LLM 的可变成本也越高。我们把分钟数拆开算一笔账(官方定价:Unlimited 年付 $239.99):
| 用量 | 年转写时长 | 每分钟收入 |
|---|---|---|
| 每天 4 小时(重度) | 87,600 min | $0.00274 |
| 每月 60 小时 | 43,200 min | $0.00556 |
| 每月 30 小时 | 21,600 min | $0.01111 |
重度用户每分钟收入可低至约 $0.00274,因此 Unlimited 订阅并不高毛利:其盈利能力高度取决于实际使用率和 AI 推理成本,因此 PLAUD 必须持续优化云端 AI Infra,压低每分钟处理成本。
事实上,生成式 AI 正在改变 SaaS 的经济模型。传统软件的边际服务成本接近于零,而 AI 产品的推理成本会随使用量同步增长,因此高毛利不再是 SaaS 天然拥有的属性,而需要通过模型路由、Infra 优化和合理定价去主动获得。
AI 时代,硬件公司第一次需要长期运营一套持续产生边际成本的软件系统,这将非常考验原生硬件厂商的软件能力。
六、竞争已来
基础的转写、待办、纪要能力会越来越商品化,这是正在发生的事实——Apple、Google、Zoom、Microsoft、飞书、钉钉都正在把这些功能嵌入自己的软件中。
于是问题变成:如果所有人都能免费总结会议,PLAUD 还剩什么?
举个例子,钉钉 A1(DingTalk A1),同样是卡片式磁吸录音硬件,青春版 499 元、旗舰版 799 元,参数吊打 Plaud,订阅量大管饱。
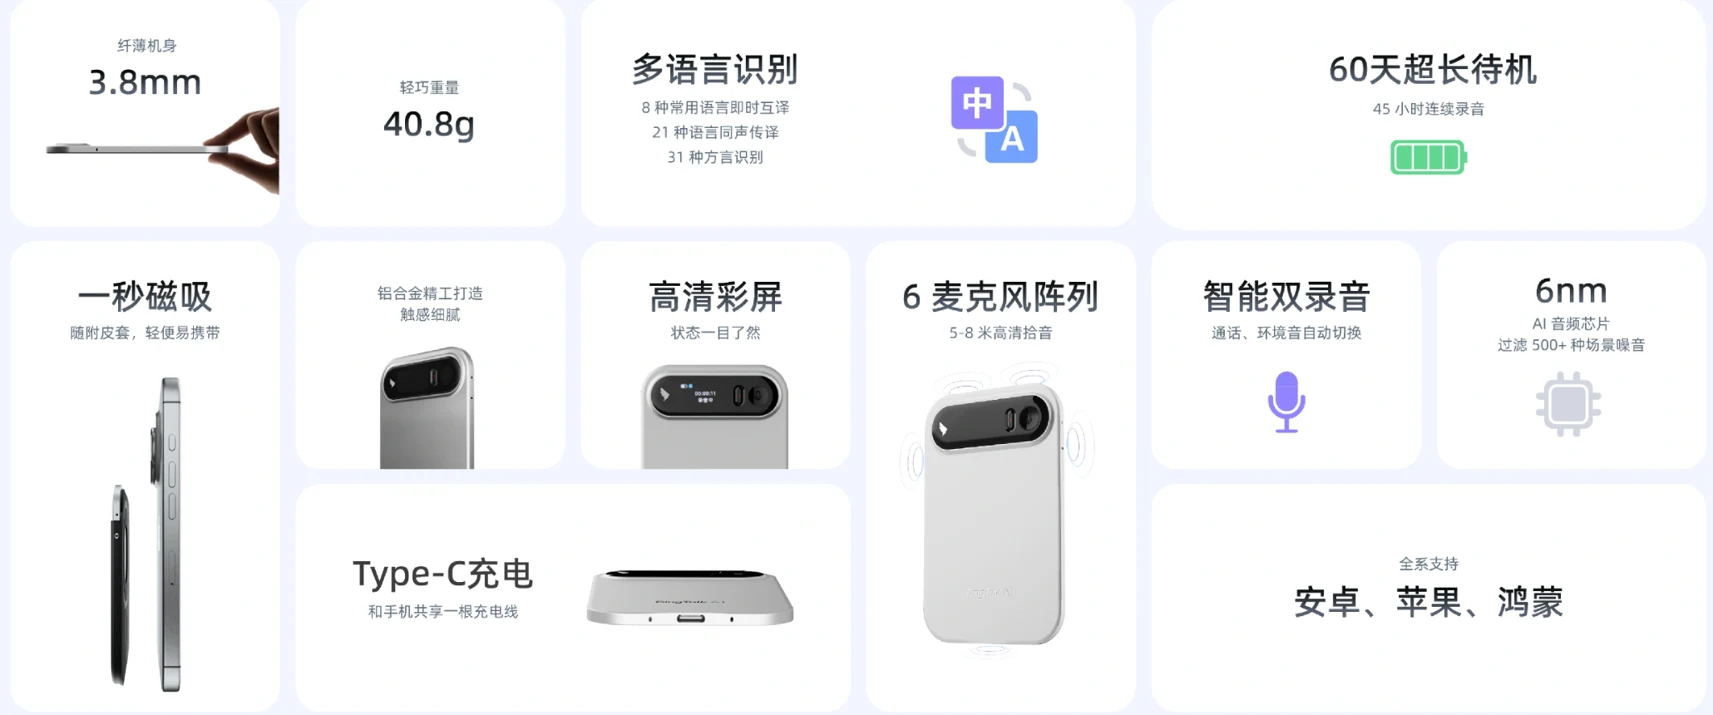 图:DingTalk A1 宣传页
背后还有钉钉的整条工作流:录音结果直接变成待办、日程、AI 表格,可被追踪、被执行。也就是说,平台不仅可以用免费(或近乎免费)的 AI 功能打击 Plaud,还可以反过来抄一个硬件——代工厂在深圳随处可见。
我们从中国区的公开电商数据看(京东、天猫两个平台,数据截止到 2026-07,按各产品上市时间折算月均),Plaud 中国区 Note Pro 月均约 2,000 台;钉钉 A1 系列同期月均约 2 万台——平台型硬件在中国公开电商的动销,量级约为 Plaud 中国区的 8-10 倍。竞争还是非常激烈的。
其实反过来想,作为一个硬件设备,Plaud 的价值首先建立在软件工具"不好用"的场景里,其次才是 Plaud 的软件平台补硬件的短板。
那么 Plaud 的未来发展趋势是什么呢?我认为主要是两点:
趋势一:建立数据飞轮,提高专业性,发力垂类场景。
举个例子,对于医生来说,他们真正需要的不止于一份交谈摘要,而是可以直接填入医疗系统的字段;对于律师来说,他们真正需要的是案件时间线、关键陈述和证据材料。到了这些专业场景,用户对输出结果要求更具体更垂直,材料要直接进入他们的下一步工作流程。
这类需求有三个好处:一是产物输出标准足够窄,通用摘要能力兼顾泛化性,无法很好满足用户的特殊需求;二是模板、术语等数据会持续沉淀,形成数据飞轮,时间越久,切换成本越高;三是垂类客户付费意愿更强,ARPU 可以做得更高。
Plaud 现在已经有一些往这个方向走的迹象。比如 Press to Highlight,本质上是在让用户实时告诉 AI “这里重要”;source-linked Ask 则让回答可以回到原始发言和时间戳。这些能力都在加强 Plaud 的专业性。
趋势二:做跨平台 context 处理入口,补软件短板。
Plaud 不属于钉钉、飞书、Microsoft、Google 任何一个生态,这是它的弱点也是它的优势。大厂通常很难真正中立,比如钉钉做硬件,数据默认回到钉钉;Microsoft 做会议,也会优先服务自己的软件栈。而 PLAUD 没有自己的办公生态,反而有机会成为不同系统之间的中间层——一段对话通过 Plaud 处理,可以被送进 Notion、飞书、企微、Google Drive,也可以变成 Agent 能直接调用的上下文。
Plaud 现在已经开始通过 API、MCP 等方式往外连接,如果它最终能做到无论用户在哪个系统工作,Plaud 都负责把真实世界的 context 收集起来,整理成可调用的数据传递给软件或者 Agent 进一步处理,那么 Plaud 独立身份就变成了优势。
这两个发展趋势其实指向同一个问题:Plaud 必须找到和大型平台、Agent的共存之道。如果它长期停留在转录总结这一层,最终一定会和手机自带Agent、会议软件、办公平台提供的免费 AI 能力正面竞争。
对于 Plaud 而言,硬件负责入口,真正的上限在软件。开放 + 做深,做好 context infrastructure 也许是未来的终局选择。
七、总结:做 AI 硬件到底要做什么
回到开头的问题,通过 Plaud 这个案例,如果我们要做 AI 硬件,我们能学习到什么?
首先,我越来越觉得,AI 硬件创新首先是一个需求问题,而不是技术供给问题。 很多 AI 硬件容易陷入“模型能力变强了,我们能把它装到什么东西里”的思路,但 Plaud 的路径恰好相反:会议记录、电话录音、信息整理这些需求原本就存在,LLM 出现之后,只是把一段原本价值有限的录音,变成了摘要、行动项这些可直接使用的工作材料。所以真正值得寻找的,是那些因为 AI 能力提升,第一次跨过产品化阈值的旧需求,而不是拿着 AI 这把锤子到处寻找钉子。
其次,从更底层看,AI 硬件存在的核心意义,是帮助 AI 获取现实世界的 context,并最终影响现实世界。 软件生活在数字世界,而人的谈话、视觉、运动、工作和生活都发生在物理世界,硬件就是连接两者的接口。AI 的出现并没有让麦克风、摄像头或者传感器本身发生本质变化,它真正改变的是 captured data 的价值:这些数据都是 AI 推理所需的 context,可以直接被模型重新理解和组织,影响后续的动作和状态。
context 很重要,但也不是说所有场景都要再造一个硬件。事实上,手机已经是人类最强大的通用数字接口之一,所以新硬件的第一竞品几乎就是手机——我为啥不用手机完成这些任务? 新增硬件意味着新增成本,只有当它提供的增量价值足够大时,这个硬件产品才成立。Plaud Note 的聪明之处,就是借用了用户原本就要携带的手机,增加功能却尽量不增加携带成本;而 NotePin 则说明,即便设备做得很小,但额外获得的价值不足以补偿长期佩戴的成本,用户群体也天然受限。
AI 硬件创新不是让我们刷新 benchmark,而是让我们重新定义 benchmark,卷参数没有意义。比如 Plaud Note ,用户购买它时,关心的已经不是录音距离、待机时间这些传统指标,而是“能不能让我少记笔记、少整理信息”。
继续往后看,硬件本身又很难有护城河(硬件 know-how 在 AI 时代也许越来越不重要),Plaud 今天面临的竞争已经说明这一点。硬件更像是一个入口——它负责稳定、低摩擦地获得物理世界数据,长期价值会逐渐向软件迁移——谁能够把这些 context 理解得更深,嵌入更专业的 workflow,并形成持续的数据飞轮,谁才更可能建立真正的差异化。
硬件一次买断 + 软件持续订阅的收入模型将会成为新范式,这对品牌商来说是机会也是风险。机会在于收订阅费大幅提高了用户的 LTV,一次卖出,躺着赚钱;风险在于,订阅制更加考验原生硬件厂商的软件能力。过去卖出一件硬件,后续边际成本很低;现在设备卖出去之后,需要持续提供 Agent 所需的云端服务,用户使用越多,带来的推理成本越高。同时,用户又会要求软件持续迭代、数据长期积累、不同系统之间互联。硬件公司第一次需要像软件公司一样长期运营产品,也需要像 AI 公司一样不断优化模型、Infra 和单位经济模型。
再往前一步,AI 硬件的开放不可避免,未来用户很可能同时使用多个软件和多个 Agent,现实世界里产生的信息最终要汇总起来供 Agent 消费。做 Agent 太难,大多数厂商也不需要自建 Agent,只能成为 Agent 获取 context 的基础设施。 这也是为什么 Plaud 选择同时“做深”和“开放”:一边在专业场景里把 context 理解得更好,一边通过 API、MCP 等方式让这些 context 能够被其他软件和 Agent 使用。
硬件负责连接世界,Agent 负责理解和改变世界。