写于 2026-09-25
这篇文章把《我的投资原则》里"不长期持有周期股"讲清楚一些。
一、论 DCF 的前提
我们做投资,本质上就是在计算企业价值,DCF 估值是计算企业定价的基准模型,说起来很简单:将企业未来每一年的自由现金流,按一个折现率折回今天,加起来就是企业的现值。这里写一下DCF模型:
其中:
- :企业今天的价值(现值)
- :第 t 年的自由现金流,大致等于经营现金流减去资本开支
- :折现率,代表资金的机会成本加上这门生意的风险,常用 WACC
- :显式预测期,一般 5–10 年,这几年逐年预测
- :终值,第 n 年以后所有现金流折算到第 n 年的价值,常用永续增长模型计算
- :永续增长率,必须小于 r,一般不超过长期名义 GDP 增速
公式里藏着两个和本文有关的事实。一是远期现金流的分量很重:以 r = 10%、g = 3% 为例,第十年以后的现金流占了企业价值的一半以上,这门生意得活得够久,估值才有意义。二是终值对参数极其敏感:分母是 r − g,g 从 3% 调到 4%,终值就涨了近两成。
我们在对企业做DCF估值的时候,需要基于一些假设搭建财务模型,预测未来业绩、给折现率,最终计算出一个数值,很多人也确实是这么做的,但为什么估值估出来天差地别呢?
看起来是大家做的假设不同,导致参数相差太大,而 DCF 估值对参数设计非常敏感。但为什么大家做的假设是如此不同呢?本质上大多数生意本身太不稳定,所以根本无法被DCF,在芒格的评价体系中,这些问题属于“太难”。
以我个人的经验看,一个生意要可被 DCF,其商业模式至少要满足以下两个条件:
- 久期够长:公司要活得够久。DCF 是一个对年限要求很高的估值工具,我们至少要确保十年后这门生意还在,否则就没必要使用 DCF 模型去折算未来价值。
- 基数稳定:公司具有稳定的自由现金流。要能说清楚之后每一年的自由现金流大概是多少,如果企业现金流水平波动很大,今年流入一百亿、明年流出五十亿,那 DCF 的起点本身就不成立。
总结一下,有较长久期的稳定自由现金流,这是一个公司“可被 DCF”的前提,基于这个前提,我们再来看哪些生意其实是无法被 DCF 的。
二、论品牌商和渠道商
最早想这个问题是来源于一个朴素的观察,我在研究大消费行业的过程中,发现像Nike、Lululemon这样的公司,在前几年的研究里面,都是皇冠上的明珠,消费板块的大牛股,但这几年股价腰斩再腰斩,表现很差。于是我开始思考这些问题:这些企业到底发生了什么样的变化?是基本面的变化还是预期的变化?股价的驱动因素是什么?为什么有人愿意在高位买入(事后回看)?如何才能避免自己就是在周期顶部接盘的那个人呢?
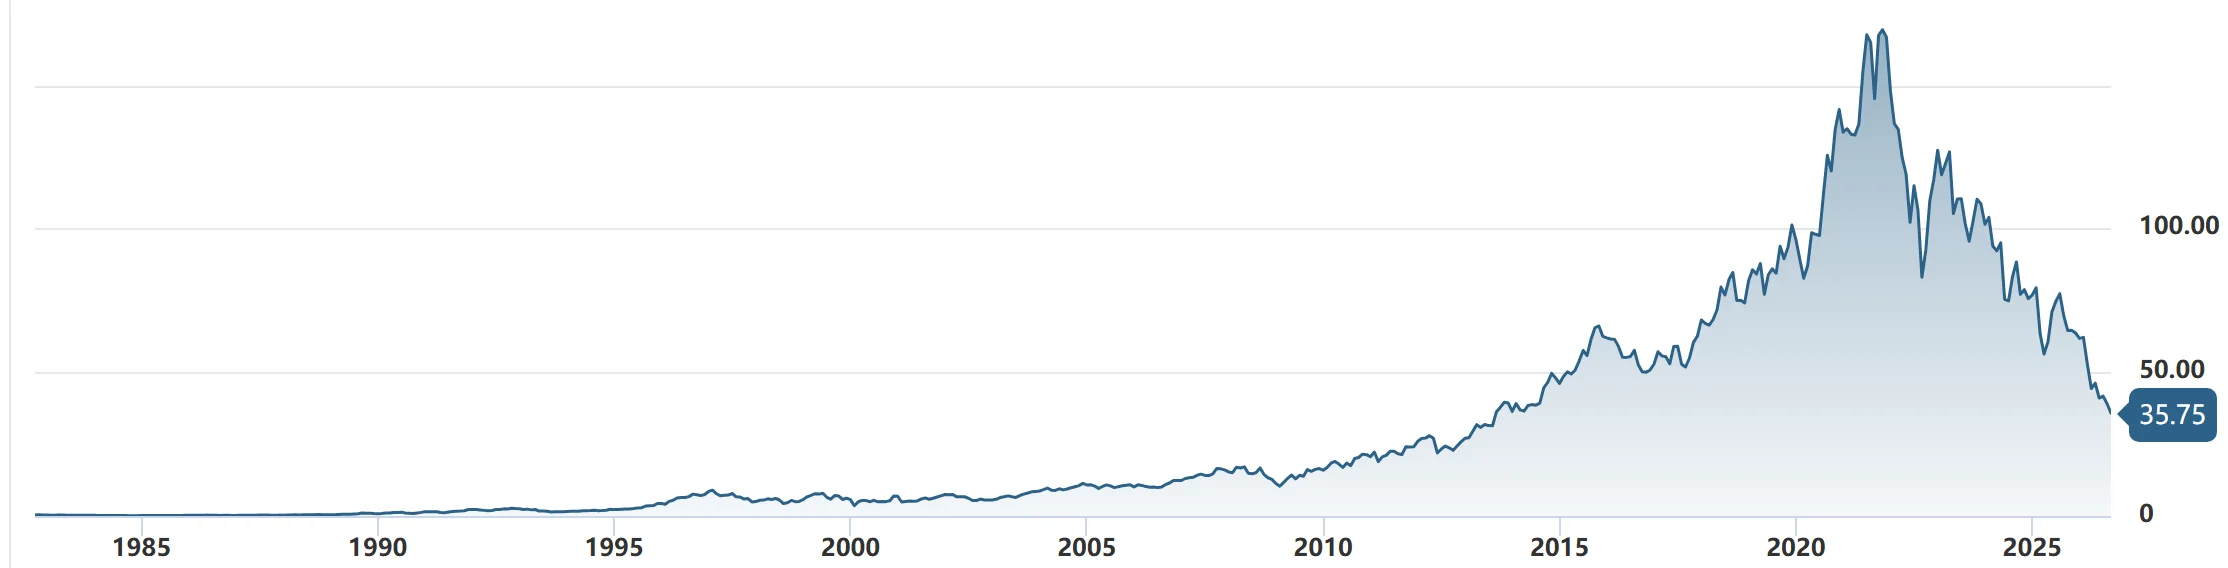 图:Nike 上市以来股价,2026-09-25 收于 35.75 美元,较高点跌去约八成。数据:Stock Analysis
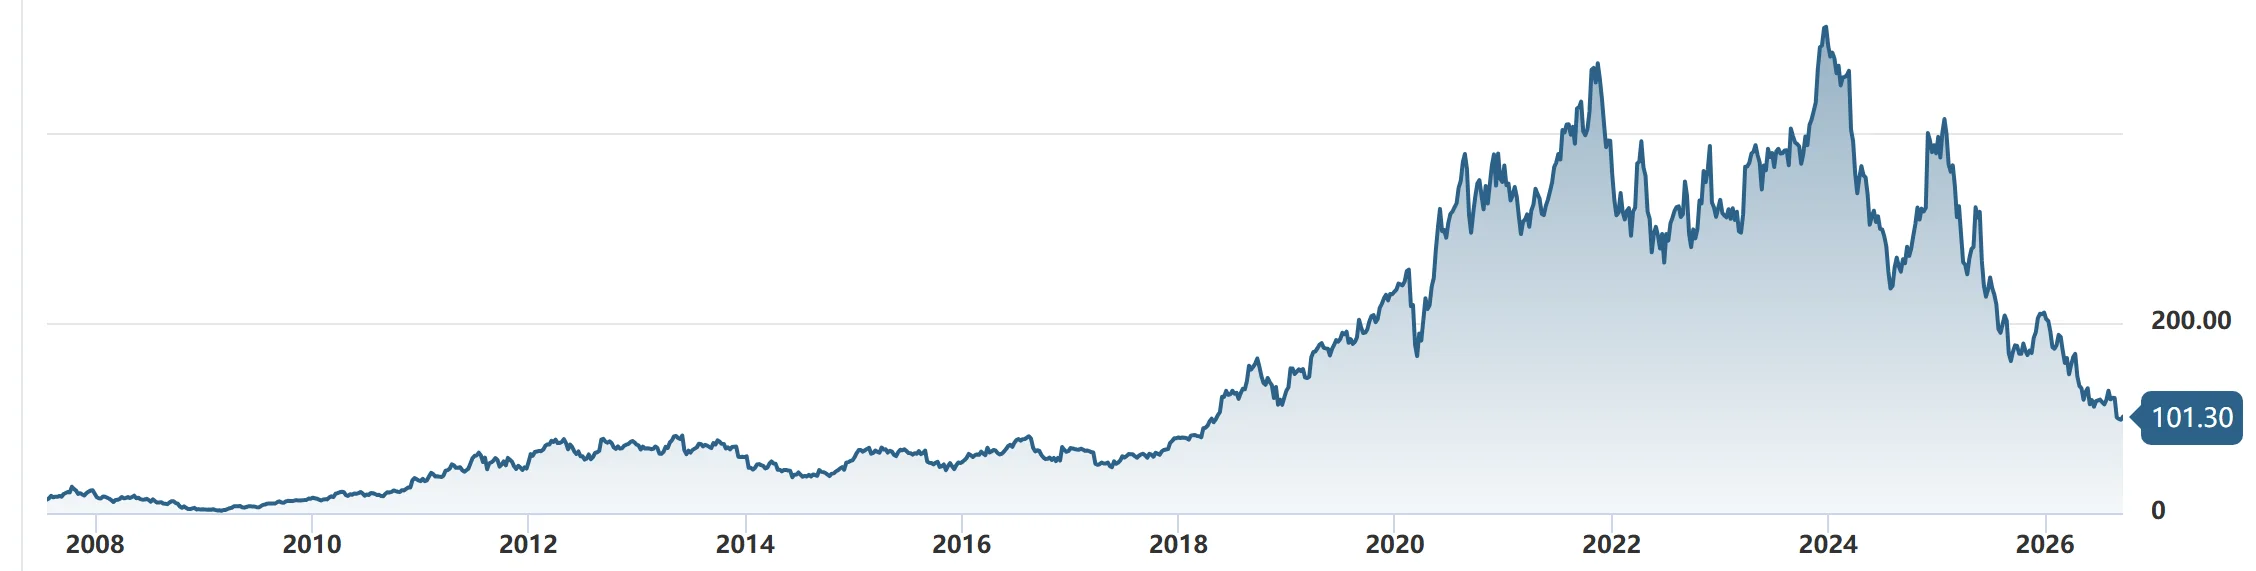 图:lululemon 上市以来股价,2026-09-25 收于 101.30 美元,较高点跌去约八成。数据:Stock Analysis
我自己其实也在“品牌商”工作,在接触业务的过程中,我逐渐对“产品”、“品牌”这些词有了更深入的理解,我先把企业简单地分成两类:一类是品牌商,一类是渠道商。一个朴素的直觉是——品牌商周期性很强,渠道商周期性相对弱一些。
我把这个直觉拆开,从一个定义和四条公理往下推。
定义:产品是对「某些用户在某些场景下的某些需求」的一次押注。用户需求本身不可观测,产品经理们通过代理变量反推用户需求,产品本身只是供给的一种表达形式,供需匹配本质上是:这种表达形式能够接得住某些需求。
公理
- 公理一:需求满足不完。 人的欲望满足之后会生出新的欲望,所以需求永远不会被完全满足。
- 公理二:需求是分层的。 最底层是少数几种跨越时间和文化永恒不变的需求,比如生存、快乐、创造、被认同等等,马斯洛的需求层级理论也是类似的划分框架之一;往上,则是在具体的技术和文化条件下派生出来的需求。而产品能够满足的需求,只是其中某一层的某一部分。
- 公理三:需求不可观测。 需求是“精神”的,并无实体,但在物理世界有投射,所以我们可以也只能通过价格、销量、用户行为等代理变量去归纳需求。
- 公理四:用户的认知容量有限。 人记不住太多东西,一个品牌往往只靠少数几个符号被记住。
推论
- 底层需求稳定,但派生层在流动。派生需求依赖技术和文化,而这两样一直在变,所以用什么去满足底层需求,也就是偏好,一直在变。供给能塑造的,也正是偏好这一层。(公理二)
- 押中需求是概率事件,所以产品创新具有偶然性。(公理三 + 推论 1)
- 押中了也不会一直中,所以产品天然有生命周期,只是长短不同。(推论 1)
- 旗舰产品定义品牌,品牌的命运绑在旗舰产品的生命周期上。(公理四 + 推论 3)
- 品牌商是单点匹配:押中时独占一种偏好,有定价权,短期有超额利润;周期一过,利润就掉下来。所以品牌商有周期,不稳定。(推论 2、3、4)
- 渠道商不押单一的满足方式,而是站在底层需求上组合很多供给。偏好在流动,但流动发生在渠道内部:用户从 A 换到 B,还是在同一个货架上买。所以渠道商周期性弱。(公理二 + 推论 1)
- 渠道商卖的是匹配效率。效率能不能被模仿,决定了它是不是苦生意:零售商的效率来自规模和运营,对手学得会,竞争激烈,省下来的钱大多让给了消费者,所以零售是苦生意;平台的效率来自网络效应,买家越多、卖家越多,后来者学得会功能、学不会网络,所以平台是好生意。(推论 6)
- 两者的命脉性质不同。品牌商的命脉是用户偏好,这是外生变量,方向一直在漂移,自己控制不了,只能押注,命中率很难提高。渠道商的命脉是匹配效率:消费者对匹配的要求无非多、快、好、省,方向永远不变。既然方向已知,比的只是程度,效率就能一年年积累下来,这是内生变量,Costco、沃尔玛等公司把选品和成本做好,就能活很久。(公理三 + 推论 7)
基于这个简单的二元分类,我直接不买传统的“品牌商”了,事实上这个决定也确实帮我避开了投资中很多“看起来像长期复利、实际上是顺周期”的坑。
但这个二元分类框架比较简单,它有一些无法解释清楚的边界,比如:
- 可口可乐和 Hermès 为什么是例外? 看起来它们明明是品牌商,但却这么稳定,如果我们认为他们是某种“跨周期的社会共识”,这种共识的本质是什么?
- 奈飞到底是品牌商还是渠道商? 奈飞有内容产品周期,看起来像是个品牌商;但订阅和用户心智又让它像一个分发长视频的渠道商。我们到底应该把奈飞放在哪一边呢?
这两个疑问指向同一个底层问题——这个二分法框架隐含了品牌商站在偏好层,押的是单一的满足方式;渠道商站在底层需求上,靠组合很多供给来做匹配——事实上大多数公司确实是这样分类的,所以它好用。但有些公司就套不进去了:可口可乐、Hermès,甚至茅台,明明都是品牌商,却稳定得像渠道商;至于奈飞,按这个二分法就更没法归类了。
我们需要更进一步,从价值、供给和需求出发。
三、论供给和需求问题
先说清楚本文说的“价值”是什么。这个词有很多种说法,本文只关心一种:交易创造的价值。一笔交易里,买方最多愿意付的价钱,减去卖方最少愿意接受的价钱,中间这段差额就是这笔交易创造出来的“价值”。价格在供需匹配过程中决定,价格也隐含我们刚刚提到的价值怎么分配——价格越高,卖方分得越多,买方越少。
其次,对于公司本身的性质,大多数时候公司作为产品的供给方,比如 Nike,直接向终端消费者供给产品,满足某种需求;也可能提供某种“渠道”,比如 Meta 向广告主提供投放广告的渠道,它不直接参与商品交换,但让买卖双方更便宜地找到彼此,省下了交易成本,也创造价值。公司最终赚到的利润,来源于它在这块价值里分到的那一部分,而分多少,则取决于它在链条上有多不可替代。
回到账面上,一门生意的利润就是(价格 − 成本)× 数量。事实上,由于成本本质上也是一种价格——是公司向上游买东西时付的价格,所以我们研究的对象主要是商品的价格和数量。而价格和数量都由需求曲线和供给曲线决定,所以本质上我们研究的是这两条曲线。
(注:实际上需求曲线和供给曲线本身无法被观测,我们只能通过观测价格和数量这些代理变量,反向推导一些曲线性质。)
本文聚焦对需求曲线的研究,不把供给曲线作为主线的原因主要是以下三点:
- 供给是响应,需求是牵引。 按照公理一和推论 1,欲望在先,供给能塑造的只是偏好这一层。需求决定供给往哪里走,供给决定能跟得多快。
- 供给看得见,需求看不见。 公司自己的供给,比如产能、成本、效率,大多是可控变量,写在财报和资本开支计划里;一座矿、一座晶圆厂从动工到投产要好几年,提前就能看到。而需求本身不可观测(公理三)。
- 供给的难题,总是在需求摆动时才暴露。 行业里其他玩家的供给决策是一场博弈,能分析,但很难预测;而这场博弈的触发点往往是需求:需求上来时大家一起扩产,需求回落时比谁更扛得住亏损。
我们对需求曲线的研究聚焦以下两个问题:
- 这条需求曲线会不会消失?
- 这条需求曲线会不会剧烈摆动?
这两个问题刚好对应第一节提到的“可被 DCF”的两个必要条件:企业现金流的久期和基数问题。
四、需求曲线的 %问题
先看第一个问题,需求曲线是否消失。这里先做个重要区分:底层需求和对某个产品的需求,是截然不同的两条需求曲线。
人总要喝点好喝的水、穿衣服、打发时间、买点让自己开心的小东西,这些底层需求不会消失(公理一);但对某一个品牌、某一个系列、某一款产品的需求,则随时可能消失。
两者之间隔着一条派生链(公理二)。以饮料为例:
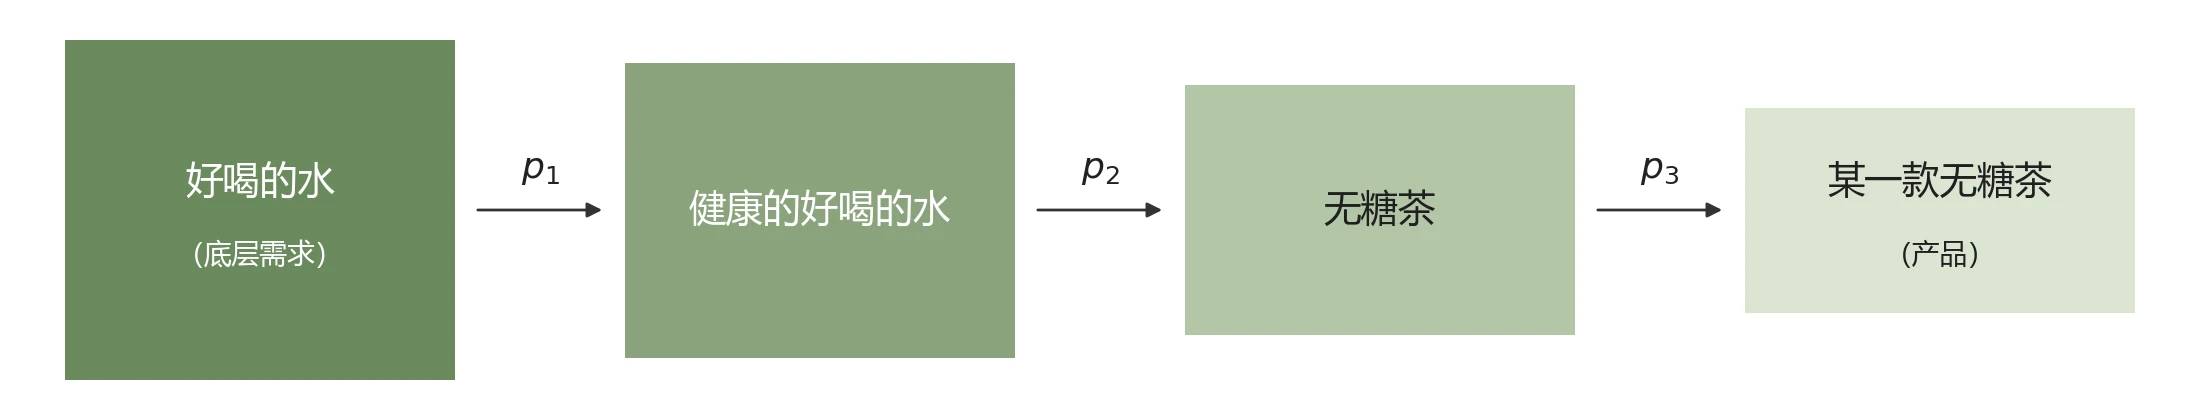 图:需求的派生链。“健康”是健康观念派生出来的一层,每往下走一层,都要乘一个可能会挪动的 p
每往下走一层,就要问一次:这一层在上一层里占多少?这个占比会不会挪?所以一个产品的需求可以写成:
链条上的每一个 p,都是一个 % 问题,也可以理解为“命中率”问题。我们做一个产品,本质上是想抓住一个需求池里面的需求。弱水三千,选一瓢饮——从产品定义到产品运营,每一个环节,任何动作可能都会影响最终捕获的需求池大小,所以做产品过程中的各种决策本质上是一个又一个的 % 问题。
与 % 问题相对的是总量问题,也就是底层需求有多大、会不会摆动。这是纯粹的规模波动,和产品押没押中需求没关系。
要注意,% 问题说的不是占比小(占比大小是总量问题),而是占比不稳定问题。可口可乐在所有“好喝的水”里占比其实不大,但这个占比一百年都很稳定;一款网红新品眼下也许涨得很猛,但只要它依赖的那一层需求发生迁移,它的需求曲线就随时可能消失。
(注:至于大家常说的“品类”,比如碳酸饮料、无糖茶等等,这些只是这条链上某一层的名字,怎么切并没有科学标准,所以本文不拿它当参照系。)
为了阐述的准确性,我用一个数学模型来描述这个框架。
做产品,本质上先选定一个需求池,押它在上一层里大概占多少,记作 ;真实的占比会在这个预期附近偏离,记作 :
代回去,得到产品的总需求:
第一项是总量问题;第二项是押注那一刻就定下的常数,你选的是一瓢还是一桶,它决定生意的规模;第三项才是 %问题,代指每一层实际占比的偏离。
取对数,把乘法变成加法,再假设各层的偏差互不相关,产品需求的波动大致可以拆成:1
从这个式子能直接读出几件事:
- 不在式子里,所以 %问题和占比大小无关。
- 层数越多,加的项越多,这就是下面要讲的“底层通用性”;每一项的 σ 越大,这就是“时间稳定性”。
- 偏差是会累积的:离现在越远,越难看清需求的变化。而第一节曾提到,十年以后的现金流占了企业价值的一半以上,所以 %问题恰好卡在 DCF 里权重最重的那一段。
- 只要有一个 ε 跌到 −1,乘积就归零,这就是“需求曲线消失”现象。
我们的结论是:由于 % 问题过于复杂,所以最好的生意只有总量问题,没有 % 问题,用上面的式子说,就是每一个 都接近零,只剩 。
%问题的两个维度
%问题的多少,取决于两个维度:需求的底层通用性,也就是产品离底层需求隔着几层、链条上有几个 p;和产品的时间稳定性,也就是每个 p 变化得有多快、多久需要重新押中一次。
先看第一个维度。回到公理二,需求是分层的。举个例子,可口可乐满足的需求是“喝好喝的水”,这个需求已经很接近底层了,因为再往下挖也挖不出别的。但这个世界上同时也有很多派生需求,我们以录音笔举例子(可见《对Plaud的一些研究》):最早用户要的是录得清、转得准,后来要的是摘要准不准、能不能直接用;再往下,用户真正想要的是有人帮自己把工作做完。“转得准”只是技术不够的时候,底层需求的一个映射,属于派生需求,本质上人的需求是少花精力和时间在工作上。
那什么样的需求算底层需求?我用三个检验:
- 追问为什么,问到问不下去为止。 为什么要转得准?为了整理纪要。为什么要整理纪要?为了把工作做完。问到“就是想要”,基本上就到底了。
- 看描述里有没有手段。 底层需求描述的是人的状态:不渴、省力、被认同;一旦描述里出现了工具的属性,比如转得准、续航长、像素高,就是派生需求。
- 往回看一千年,找寻不变量。 一千年前的人有没有这个需求?有,大概率是底层的;没有,多半是被某种技术或文化派生出来的。
当然,这三条是必要条件,不是充分条件,一般情况下当个排除法够用了。
我们判断“底层”与否,是为了回答一个问题:这个产品解决的需求究竟是哪一层,还有没有更本质的需求? 举个例子,可口可乐解决的需求是较为底层的——解渴又好喝;而录音笔解决的需求就没有这么本质了,一旦外部供给达到新产品出现所需的条件,新产品承接了新需求,这些老产品就被降维打击,需求曲线整条消失。
总结起来,如果一个产品解决的派生需求离底层需求太远,至少有两个脆弱性:
- 技术:有的底层需求很难通过目前的技术解决,所以我们只能退而求其次解决派生需求。这是被技术条件卡住的映射:技术一进步,更深的那一层能被直接满足,停在浅层的需求曲线就会整个消失(整个品类都消失了)。
- 文化:还有的产品承接的不是需求本身,而是一种被塑造出来的偏好(推论 1)。供给能塑造一个偏好,下一个供给者也能塑造出下一个,把用户带走(护城河不够)。
技术让品类消失,文化让用户迁移,这两种情况我们屡见不鲜。
第二个维度是时间稳定性,也就是每个 p 变动得有多快。它和底层通用性有较强的相关性,但仍有明显差异。相关性体现在,越往上的派生层,越依赖会变的技术和文化,p 往往变动得越快;差异体现在,就算离底层的层数差不多,但底层需求间的性质各有不同,有的产品押中一次能吃几十年老本(吃的口味),有的每一季都要重新押注(衣服样式)。
把两个维度放在一起看,大致有三档:
- 产品几十年不变、需求是基础需求(可口可乐、Hermès)——%问题接近零,哪怕它是品牌商。
- 产品需要定期升级换代(iPhone)——有%问题,但核心品类稳定。
- 产品每季、每年都要新爆品,过去的成功不保证下一次命中——%问题很多。
几个 % 问题多的例子
我们再看几个例子。
泡泡玛特通过卖潮玩起家,这个商业模式至少有四个 %问题:审美方向会不会变?下一个爆品是什么?竞争会不会更激烈?潮玩这个赛道本身会不会被别的东西替代?毕竟潮玩是被培育出来的审美偏好,并不是大众的底层需求,所以它面对的不只是“分蛋糕”的问题,还可能是“蛋糕本身消失”的问题。
大疆走的是技术创新的那条路线,更危险一些,靠技术领先的公司,总是站在被技术条件卡住的那一层,往往是四五个%问题叠在一起,比如下一代产品方向、长期技术路线、竞争对手追赶速度、地缘政策等等,整体市场总量还十分有限。
Zara 和 SHEIN 做服装,这个行业天然时间稳定性差,所以它们都想尽办法降低时间稳定性带来的 %问题。Zara 靠垂直整合的供应链,新款几周就能上架,一年推出上万个款式,单款押错也不要紧,靠大数定律平滑;SHEIN 小单快反,用算法测款,首单几十件试水,让市场投票,把“猜趋势”变成了“响应趋势”。
再聊聊茶饮,霸王茶姬的 %问题压在少数几款大单品上。招股书显示,2022 到 2024 年,它中国市场 GMV 里来自前三款鲜奶茶的占比从 44% 升到 57%,再到 61%,这正是推论 4:旗舰产品定义品牌,品牌的命运绑在旗舰产品上。而新中式奶茶本身是被塑造出来的偏好,事实上,外卖大战一卷,同行一降价,品牌粘性立刻遭受考验——2025 年它的同店 GMV 连续几个季度同比下滑两成以上,最深的一季跌了 27.8%,股价一度比发行价跌去六成多。而同样做加盟的古茗则成了个对照组:产品线更宽,门店密集铺在几个省里,冷链和供应链自己做,更像一个用渠道方式经营的品牌,所以反而在外卖大战中获益。
关键在于,这些%问题不是相加,是相乘的,就是前面那个式子:链条上每一层的 p 乘在一起。就算每一层我们都有七八成把握,但四层乘下来,也就三四成命中率。所以——变量越多,命中率越低。
回到品牌商和渠道商
我们把 % 问题这个框架描述清楚之后,再回头看第二节的问题。
为什么可口可乐和 Hermès 的业绩如此稳定?
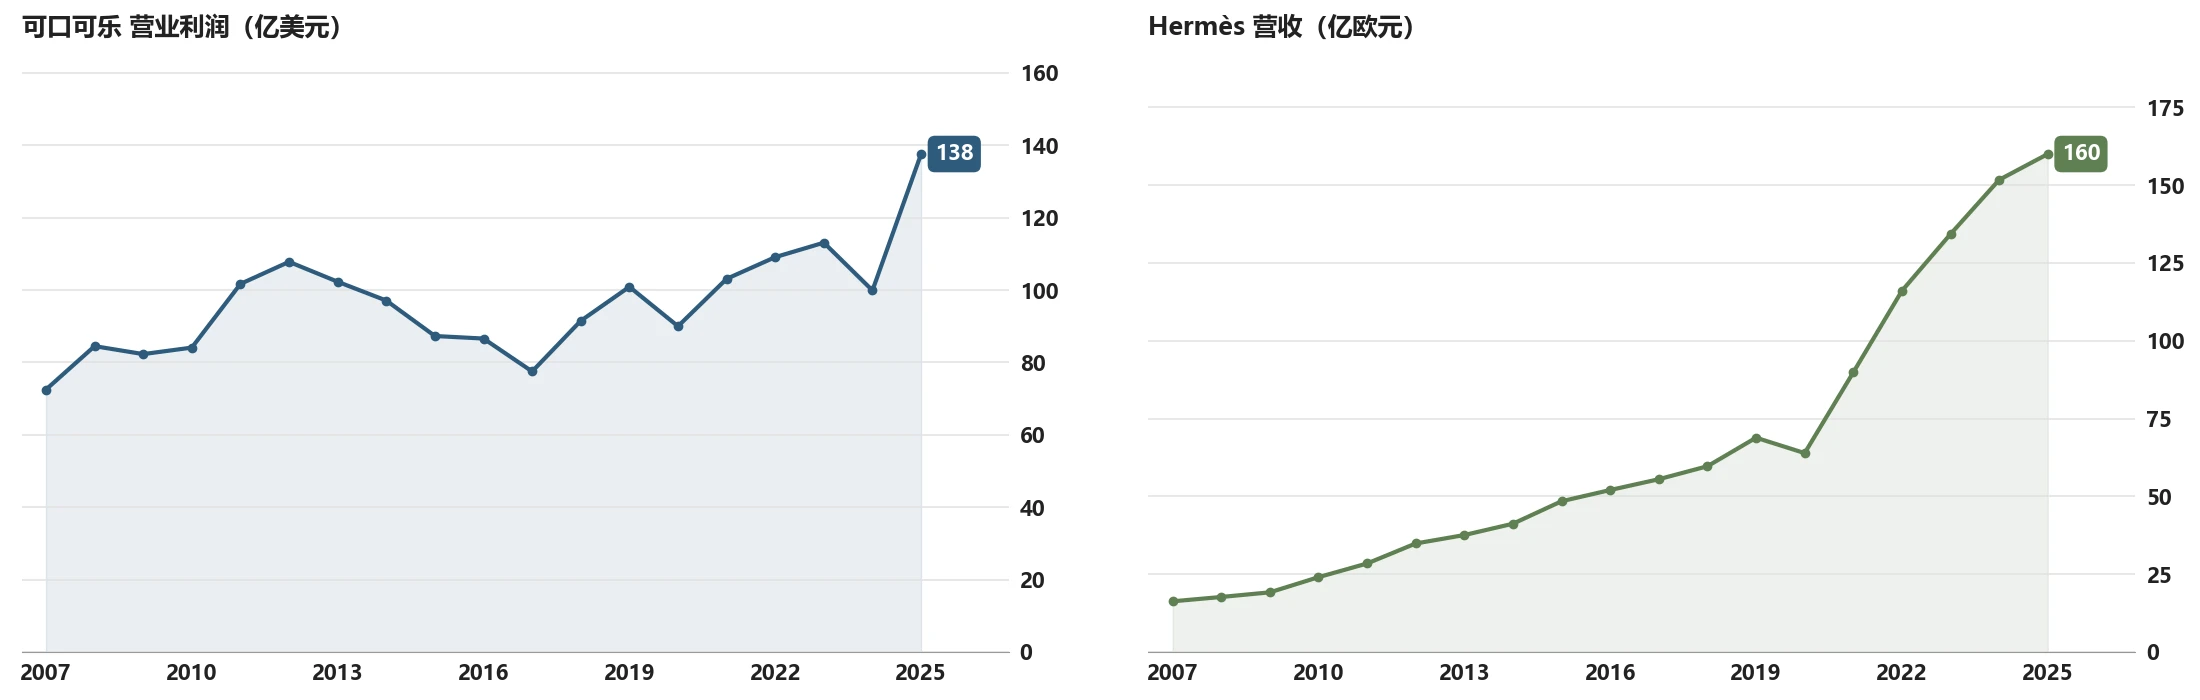 图:可口可乐营业利润(它的营收因收购、又出售装瓶业务,口径变动很大,这里不用)和 Hermès 营收。数据:可口可乐 10-K、Hermès 年报
可口可乐不需要担心 % 问题,我们只需要考虑人们对“好喝的水”的需求总量问题。Hermès 也类似,本质上它是唯一的“顶奢”,其需求曲线和“顶级身份符号”这个需求贴得很紧密——它们和底层需求之间几乎没有会挪的层,几乎不可替代,也就是说,品牌做到极致,就是让自己的需求曲线和底层需求贴在一起,继承了底层需求的持久性——而这往往是渠道商的“特权”。
不过两家把 p 钉住的方式不太一样。可口可乐靠的是无处不在:全球铺货,伸手就能买到,再加上一百多年养成的饮用习惯,这其实是一种渠道式的机制,它是一个用渠道方式经营的品牌。Hermès 靠的是时间:它满足的是“被认同”这个底层需求,而身份符号的价值恰恰在于难以复制,历史又是最难复制的东西,所以它存在得越久,越不可替代。普通品牌的 p 会随时间衰减,这就是生命周期;Hermès 的 p 反而随时间沉淀,这大概就是“跨周期社会共识”的本质。它们一定程度上是一种“货币”——可口可乐是“好喝的水”的通用等价物,Hermès 的包是“身份地位”的通用等价物。可乐像零钱,拿到哪都能用,不需要谁相信什么;Hermès 更像黄金,拿来储值,价值要靠共识撑着。
当然,并不是说渠道就没有 % 问题了,只是渠道的 % 问题往往是内生变量,一定程度上可被控制。
举个例子,拼多多站在“省钱”这个需求上,省钱是几千年没变过的需求,非常稳定。拼多多自己不拥有商品,只连接买卖双方,不承担单个产品的命中率,自然没有产品周期问题,理论上可以高枕无忧了,但仍然有很多竞争对手,“想省钱就打开拼多多”这个默认入口,抖音、淘宝都在抢,渠道商的竞争也非常激烈。
入口可以理解成效率优势攒下的存量,再加上用户的习惯;而真正会让渠道丢掉入口的,往往不是同一种形态里的对手,而是渠道形态本身的迭代:百货、超市、电商、内容电商,每一次新形态出来,都会改写多快好省的组合方式。拼多多自己,就是作为一种新形态从淘宝手里抢到了入口——渠道商们一直在进行形态之争。
总结起来,品牌商和渠道商,只是 %问题在商业模式上的投影:投出来的,一是 %问题有多少,二是这些 % 自己控不控制得住。 品牌商的 ε 是外生的,偏好往哪漂,自己管不了;渠道商的 ε 大多是内生的,份额取决于自己的效率,只有形态之争是例外。再看那几个例外,恰好都是把控制不住的 p 变成了控制得住的:可口可乐靠铺货,SHEIN 把“押”变成“响应”,奈飞靠组合。
这也是为什么我不投资品牌商的原因,因为它们很危险——大多数品牌的生命周期太短了,一轮爆款过后,价值就毁灭了,不会再回来。需求曲线会消失,而这意味着资本的永久损失。
五、需求曲线的波动问题
我们再看第二种情况:需求曲线不会消失,但会剧烈波动。
这是上游周期股的典型处境。铜、铝、黄金、硅料、存储芯片——需求本身是稳定存在的,但需求在一定周期内的波动很大,受到各种外生因素的影响。
而供给端的产能响应往往有时滞:比如一座矿从勘探到投产要好几年,一座晶圆厂从动工到量产也要一两年。需求上来的时候,供给跟不上,价格暴涨,全行业大赚,于是都去扩产;等产能落地的时候,需求可能已经回落了,价格暴跌,全行业亏损,于是都去减产。
这种供需错配,是上游厂商们周期性的核心来源。
而且这类公司往往只能接受价格,不能决定价格——因为他们生产的几乎是标准品,没有定价权。但好处也来源于此,因为是标准品,所以它们面对的需求曲线就是整个行业的需求曲线,所以上游厂商们几乎没有 %问题——铜就是铜,不存在押错下一个爆款的问题——但与此同时,它的利润可以短时间从暴利一路跌到亏损。
帕伯莱投资美光是一个很好的例子:他的逻辑是从供给侧出发,存储三寡头学会了供给纪律,行业会从周期变成稳定寡头格局,结果需求回落的时候,三星并没有跟着减产,价格战一来,美光从年盈利八十多亿美元变成亏损五十多亿美元,2023 年上半年,帕伯莱和一起研究美光的李录先后清仓。奇妙的是,后来 AI 带来了 HBM 的需求井喷,两年后美光的利润又回到八十多亿。
同一家公司,底层的需求曲线和供给格局没有本质变化(存储芯片的需求一直都在,三寡头的格局也没变),变的主要是需求在周期里的位置,就导致短短几年内,利润在大幅亏损和暴利之间摇摆。
周期股是典型的靠天吃饭行业,这也是它们没办法使用 DCF 估值的核心原因——现金流极其不稳定,我们说不清楚它“正常”的现金流是多少,于是 DCF 就没有起点。
要注意的是,需求曲线不会消失,不代表周期股不会产生资本永久损失的风险:
- 买在顶部。 周期顶部利润最高,PE 反而最低,看起来最便宜。在这里买入,可能十年都回不了本。
- 死在底部。 需求没有消失,但公司扛着负债熬不过低谷,或者在底部大幅增发,把股东权益稀释掉。
| 需求曲线会不会消失 | 永久损失从哪来 | 谁能控制 | |
|---|---|---|---|
| 可口可乐、搜索 | 不会,而且平稳 | 很难产生永久损失 | — |
| 上游资源股 | 不会,但剧烈摆动 | 受不了波动割肉 | 投资者的纪律 |
| 普通消费品牌商 | 可能消失 | 生意本身价值毁灭 | — |
所以我把周期股也归为“太难”的问题,下一节详细说明。
六、人之道,损不足以奉有余——论资本市场的估值周期
天之道,其犹张弓与?高者抑之,下者举之;有余者损之,不足者补之。天之道,损有余而补不足。人之道,则不然,损不足以奉有余。
这一节我们回到投资上来,从之前的结论看,周期股好像也没有那么可怕?大不了我们等一等,总会回来,但为什么这里我仍然把它归类为“太难”的问题呢?
这也源于我的亲身经历——资本市场的波动性往往比人能想象的最极端的情况还要剧烈。让大多数人亏钱的,往往不是公司基本面的周期性,而是叠在上面的另一层周期:资本市场的估值周期。
这里我以奈飞举例。按上面的框架,奈飞的%问题其实不算严重。尽管奈飞的内容有命中率问题,但它一年几十上百部作品,大数定律平滑了单部作品的方差;订阅是自动续费,某一季没有爆款,大部分用户也不会取消,只是看得少一点。所以它的基本面周期性并不强,尽管随着体量变大,收入增速从十七八个点降到十一二个点,但仍有两位数的增速,且运营利润率还在三成以上。
但如果我们把股价和利润放在一起看,会发现股价的周期性仍然非常剧烈。
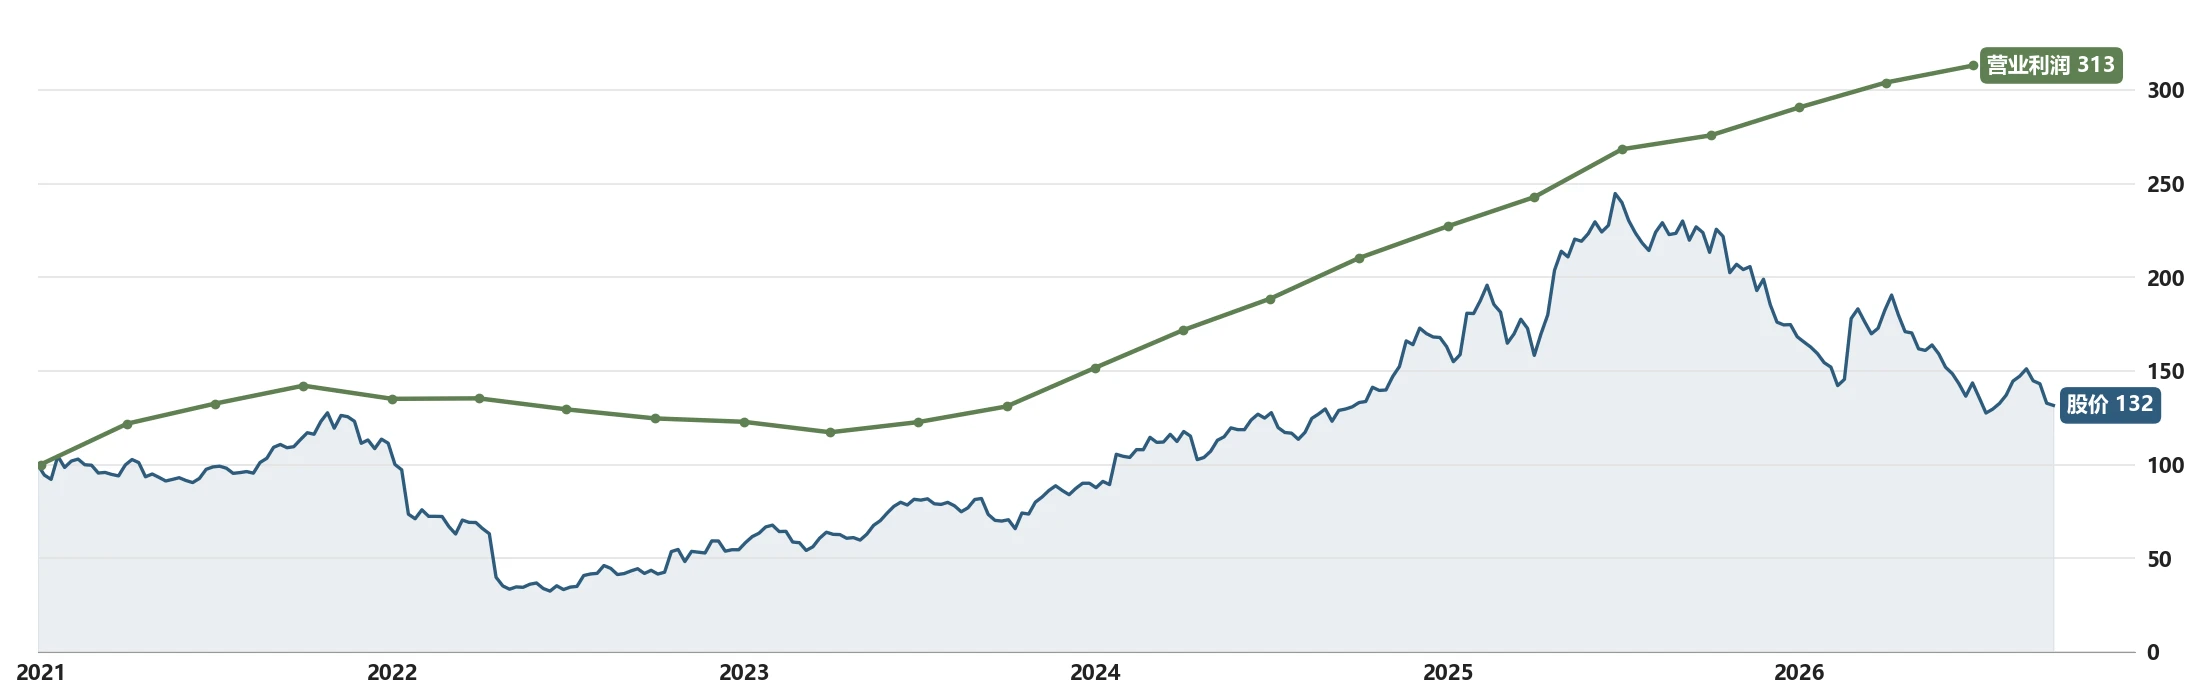 图:奈飞股价与滚动四个季度营业利润,均以 2021 年初为 100。利润涨了两倍多,股价却两次大跌,两条线之间的落差就是估值。数据:Yahoo Finance,奈飞 10-K / 10-Q
最近的这一轮,2025 年 6 月见顶,股价从最高点约 134 美元跌到 67 美元,正好腰斩。我之前按滚动四个季度的口径拆过:PE 压缩贡献了 -59.2%,EPS 反而贡献了 +22.5%。EPS 里含 2026 年一季度那笔 28 亿美元的合同终止费(华纳兄弟探索终止收购的分手费),是一次性收入,去掉它,EPS 基本持平。也就是说,奈飞股价的下行,全是估值杀,杀了一半。
人的大脑是线性的,由人组成的资本市场,自然天然有线性外推的倾向。增长好的时候,把一轮高峰外推成永续增长,给很高的估值;增长一放缓,又把放缓外推成衰退,把估值打到另一个极端。于是就有了戴维斯双击和戴维斯双杀:利润涨、估值也涨,股价涨得远远多于利润;利润跌、估值也跌,股价跌得远远多于利润。
所以对周期股来说,这两层周期是叠在一起的:
股价的波动 ≈ 基本面的周期 × 资本市场的估值周期
基本面在顶部,市场把顶部利润线性外推,估值也在顶部;基本面在底部,市场把底部亏损线性外推,估值也在底部。两个周期同向放大,导致股价的振幅远超公司基本面的变化本身。
而大部分人在顶部买入周期股的时候,往往对周期抱有美好的幻想(否则怎么会在顶部买入周期股呢),没有做好应对周期回摆的准备,当周期逆转,残酷的回摆开始,大部分人是坚持不到下一个周期来临的——毕竟有没有下一个周期都不知道,于是只能选择底部割肉。
用数学一些的话来说,周期股的回报分布是极其长尾的,大部分收益集中在非常短暂的时间段内发生。而人性有弱点,我们往往无法承受这样极端的分布函数,以至于做出一些看似“不理智”的举动,这是大部分人持有周期股亏损的核心原因。
七、驾驭周期实在是太难
这篇文章洋洋洒洒写了这么多,就先到这里吧,总结一下全文。
一门生意要能被 DCF,需要两个前提:久期够长、基数稳定。我们从需求曲线看,这两个前提分别对应需求曲线的两种特性:
- 一是需求曲线会消失,对应估值久期,也是公司面临的 %问题,在品牌商身上体现最多。
- 二是需求曲线有波动,对应估值基数,这是供需错配问题,典型的就是上游的资源品、标准品。
我在这里再强调“周期”一词的几种内涵:
- 品牌商的“周期”往往是生命周期,这是单向的,一轮走完结束,需求曲线就此消失;
- 周期股的“周期”是往复的供需错配周期,需求曲线一直在那里,只是来回摆动。
前者是生意本身出了问题,长期持有没有意义,只能从一开始就少碰;后者长期持有是可以获得回报的,只是需要有极强的投资纪律和心理准备。
在这两者基础上,“周期”还叠加着第三层:资本市场的估值周期。资本市场的周期与生意无关,和人性有关,奈飞尽管有一点内容周期带来的波动,但业绩整体稳定,照样在估值周期里被腰斩过;叠在周期股上,更是把振幅放大好几倍。应对估值周期没有其他办法,只能靠价格纪律——别买太贵。
总结一下,不持有品牌商的理由其实很明朗了,不长期持有上游周期股的理由主要有两个:
第一,长期持有拿不到周期股的超额收益。 周期股的利润会回归均值,长期持有赚到的,基本就是这个行业的长期平均回报,而大宗商品这类生意,长期回报往往会被竞争压到接近资本成本。周期股真正的超额收益,大部分来源于择时,所以长期持有等于放弃了唯一的超额来源,波动却一分不少全扛着。
第二,收益分布太长尾。 周期股的收益往往集中在一小段时间里爆发,其余大部分时间在震荡或者下跌,这种分布让人很难坚持——拿了三年没动静,可能就在爆发前夜卖掉了;一旦遇上戴维斯双杀,腰斩又腰斩,很容易在低点止损出去。
我们都想驾驭周期,但实在是太难,人生在世何必自讨苦吃,所以我选择需求曲线既不会消失、也不会剧烈摆动的生意长期持有。可口可乐、Google、Meta 等占住了稳定需求,成为默认入口的公司,都属于这一类。但找到了这一类生意,也只是回答了“可以被 DCF”——能不能买,也要看价格。好生意在贵的价格买入,一轮估值压缩下来可能对投资者来说也是毁灭性的,当然这是另外的话题了,这里不再赘述。
八、Future Work
这个框架我还在完善中,还有一些没想清楚的地方,在这里列成几个待研究的问题:
- 需求曲线消失的速度能不能观测? 品牌衰退往往不是一夜之间,但等财报上看出来,通常已经晚了。难点在于我们只能看到投影:价格和销量,要等曲线已经挪了才会变。可能的方向是找领先于财报的信号,比如复购率、搜索热度、二手溢价、渠道库存?身在趋势中如何判断趋势,确实是比较困难。
- 管理能力能不能压缩%问题? 皮克斯、吉卜力这样的内容公司,如果有系统性的方法论把命中率压到可接受的范围,它算不算降低了预测复杂度?要回答这个问题,得先分清命中率里有多少是方法、多少是运气,人力到底可以做到什么程度?但我们样本数量太少,确实难以分解。
- 大数定律的临界点在哪? 奈飞一年几十部作品,方差被平滑了;宝洁、LVMH 押很多个品牌,也是同一个道理。有没有一个“临界产量”,让品牌商变得接近渠道商?另外,组合平滑了方差,会不会也把回报摊薄成平庸呢?从“能不能被 DCF”到“值不值长期持有”还有一段距离。
- AI 会不会改变需求和供给的结构? AI 本质上是在一层层跨过技术映射。我几乎可以确定,AI 会是下一次渠道形态之争,但不知道它会长成什么样子——方向可观测,形状不可观测。Meta、Google 这些大厂都在拼命探索、试图重新定义自己,这本身就是一个信号。如果它大幅降低内容制作成本,那么流媒体的行业结构,奈飞的 % 问题,都需要重新判断;有很多过去我们习以为常的产品会被现有技术颠覆,这意味着需求曲线可能会成片消失。
- 垂类还是通用? 产品是先抓住特定用户的特定需求,还是一开始就追求泛化?这是产品在需求深度上的另一种押注,留给另一篇文章。
等我想清楚一部分,就写一部分,今天就到这里吧。
Footnotes
-
严格说是对数增速的方差。 ↩